Domain bjmp.de kaufen?
Wir ziehen mit dem Projekt
bjmp.de um.
Sind Sie am Kauf der Domain
bjmp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bjmp.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Sicher! aktuell B2. Arbeitsbuch mit Audios online, Sprachbücher von Magdalena Matussek, Michaela Perlmann-Balme, Susanne SchwalbDas Arbeitsbuch "Sicher! aktuell B2" bietet eine umfassende Unterstützung für Lernende auf dem Niveau B2. Es ist speziell auf die aktuellen Prüfungsformate des Goethe-Zertifikats B2 sowie der Prüfungen Telc B2, Telc B1-B2 Beruf und ÖSD ZB2 ausgerichtet. Die aktualisierte Auflage enthält zahlreiche neue Aufgaben, die den geänderten Anforderungen dieser Prüfungen gerecht werden. Zu Beginn jeder Lektion werden wichtige Wortfelder aus vorhergehenden Stufen wiederholt, um das Verständnis zu vertiefen. Zudem werden komplexe Grammatikthemen durch wiederholende Aufgaben vorentlastet, was den Lernprozess erleichtert. Am Ende jeder Lektion finden sich Selbsttests, die den Lernenden helfen, ihren Fortschritt zu überprüfen und gezielt an ihren Schwächen zu arbeiten. Das Arbeitsbuch ist eine wertvolle Ressource für alle, die ihre Deutschkenntnisse auf B2-Niveau verbessern möchten.25,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Thurneysen Aktuell, FachbücherDas Buch "Thurneysen Aktuell" bietet eine tiefgehende Auseinandersetzung mit den Themen Philosophie und Religion. Es ist in deutscher Sprache verfasst und richtet sich an ein breites Publikum, das an philosophischen und religiösen Fragestellungen interessiert ist. Mit einem handlichen kartonierten Einband und 192 Seiten ist es sowohl für das Lesen zu Hause als auch unterwegs geeignet. Die Veröffentlichung im Jahr 2025 garantiert, dass die Inhalte aktuell und relevant sind. Die sorgfältige Aufbereitung der Themen macht es zu einer wertvollen Ressource für Studierende, Fachleute und Interessierte, die sich mit komplexen Fragen der Philosophie und Religion auseinandersetzen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Wat leuk Aktuell A1 Cursusboek + Werkboek met audio's online, Sprachbücher von CollectifDas "Wat leuk! aktuell A1 Cursusboek + Werkboek mit Audio's online" ist ein umfassendes Lehrwerk für die niederländische Sprache, das speziell für Lernende im Kursunterricht an Volkshochschulen und ähnlichen Bildungseinrichtungen konzipiert wurde. Es richtet sich an Personen, die das Niveau A1 erreichen möchten. Die aktualisierte Ausgabe bietet ein frisches Layout, neue Fotos und zeitgemässe Inhalte. Das Kurs- und Arbeitsbuch sind in einem Band zusammengefasst und enthalten acht abwechslungsreiche Lektionen, die systematisch den Wortschatz und die Redemittel erweitern. Jede Lektion beinhaltet Lernzielkontrollen sowie eine übersichtliche Zusammenfassung der Lektionsgrammatik. Zusätzlich werden Lesestrategien trainiert und es gibt Übungsmaterialien, die auf berufliche und akademische Kontexte abgestimmt sind. Das Arbeitsbuch bietet vielseitige Übungen zu verschiedenen sprachlichen Fertigkeiten und fördert die Lernerautonomie durch hilfreiche Lerntipps. Ein ausführlicher Anhang mit Grammatikübersicht, Lösungen und Transkriptionen der Hörtexte rundet das Angebot ab.35,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
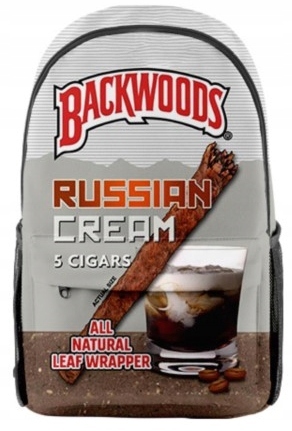
100x WALLCASE MIT DEINEM EIGENEN IMPRESSUM Firmenwerbeartikel100 Stück des Produkts mit Ihrem eigenen Aufdruck auf der gesamten Oberfläche des Rucksacks auf der Vorder- und Rückseite.Hochwertiger FULL PRINT 3D-DruckVorlaufzeit von bis zu 30 Arbeitstagen.Rucksack wasserdicht durch die Verwendung von Oxford-Gewebe.Vorherrschendes Material: Oxford, PolyesterGröße: 44 x 26 x 15 cmRucksack, in den A4+ passtHauptfach, zusätzliches Fach, Reißverschlusstasche, GetränketaschenNach dem Kauf, senden Sie uns bitte die Dateien, um die bestmögliche Qualität zu drucken min. 150 DPI, nach Zusendung der Dateien senden wir Ihnen eine Visualisierung (wie nebenstehend abgebildet) zur Freigabe. Nach der Freigabe beträgt die des Drucks 14-30 Arbeitstage.Handwäsche bei 30-40 Grad C. Bügeln ist nicht erforderlich. Nicht im Wäschetrockner trocknen.Wenn die oben genannten Pflegehinweise befolgt werden, behält der Rucksack seine leuchtenden Farben viele Jahre lang.2033,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicher! aktuell B2. Arbeitsbuch mit Audios online, Sprachbücher von Magdalena Matussek, Michaela Perlmann-Balme, Susanne SchwalbDas Arbeitsbuch "Sicher! aktuell B2" bietet eine umfassende Unterstützung für Lernende auf dem Niveau B2. Es ist speziell auf die aktuellen Prüfungsformate des Goethe-Zertifikats B2 sowie der Prüfungen Telc B2, Telc B1-B2 Beruf und ÖSD ZB2 ausgerichtet. Die aktualisierte Auflage enthält zahlreiche neue Aufgaben, die den geänderten Anforderungen dieser Prüfungen gerecht werden. Zu Beginn jeder Lektion werden wichtige Wortfelder aus vorhergehenden Stufen wiederholt, um das Verständnis zu vertiefen. Zudem werden komplexe Grammatikthemen durch wiederholende Aufgaben vorentlastet, was den Lernprozess erleichtert. Am Ende jeder Lektion finden sich Selbsttests, die den Lernenden helfen, ihren Fortschritt zu überprüfen und gezielt an ihren Schwächen zu arbeiten. Das Arbeitsbuch ist eine wertvolle Ressource für alle, die ihre Deutschkenntnisse auf B2-Niveau verbessern möchten.25,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Thurneysen Aktuell, FachbücherDas Buch "Thurneysen Aktuell" bietet eine tiefgehende Auseinandersetzung mit den Themen Philosophie und Religion. Es ist in deutscher Sprache verfasst und richtet sich an ein breites Publikum, das an philosophischen und religiösen Fragestellungen interessiert ist. Mit einem handlichen kartonierten Einband und 192 Seiten ist es sowohl für das Lesen zu Hause als auch unterwegs geeignet. Die Veröffentlichung im Jahr 2025 garantiert, dass die Inhalte aktuell und relevant sind. Die sorgfältige Aufbereitung der Themen macht es zu einer wertvollen Ressource für Studierende, Fachleute und Interessierte, die sich mit komplexen Fragen der Philosophie und Religion auseinandersetzen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitätsmanagement für Dienstleistungen, Fachbücher von Manfred BruhnQualität ist ein zentraler Erfolgsfaktor für jedes Dienstleistungsunternehmen. Dieses Buch bietet Unterstützung zur Sicherstellung und Erhöhung der Dienstleistungsqualität an. Manfred Bruhn stellt einen ganzheitlichen, wissenschaftlich fundierten Ansatz des Qualitätsmanagements für Dienstleistungen vor, der sich konsequent am Managementprozess mit den Phasen Analyse, Planung, Steuerung und Kontrolle des Qualitätsmanagements ausrichtet. Kernteile des Buches sind Verfahren zur Messung der Dienstleistungsqualität, Instrumente zur Steuerung des Qualitäts- und Erwartungsmanagements, die Umsetzung des Qualitätsmanagements anhand der ISO 9000 ff.-Normen sowie des EFQM-Modells und ein umfassendes Qualitätscontrolling zur Sicherstellung der Effektivität und Effizienz. In der 9. Auflage wurden sämtliche Kapitel vollständig überarbeitet und erweitert. Aktuelle Themen wie neue Regelwerke i.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soziale Dienstleistungen für PatientInnen und Angehörige, FachbücherNicht nur, dass Patientinnen und Patienten sowie deren Angehörige durch eine Erkrankung schon genug Leid erfahren, sie stehen oft zusätzlich vor schier unlösbaren Problemen, die das soziale Umfeld, den Arbeitsplatz, das Einkommen oder die Wohnung betreffen können. In diesen Ausnahmesituationen ist es Menschen oftmals nicht mehr möglich, selbst nötige Schritte in Bezug auf die weitere Versorgung einzuleiten und für eine gute Lebensqualität zu sorgen. Umso wichtiger sind die soziale Beratung, eine situations- und ressourcenorientierte Einleitung von Massnahmen und die interdisziplinäre Koordination zwischen unterschiedlichen Berufsgruppen im Krankenhaus. Der Sozialdienst eines Krankenhauses kann als individuelles Schnittstellen- und Entlassungsmanagement agieren, Ressourcen, Strategien und Perspektiven aufzeigen und dazu beitragen, dass der Behandlungserfolg nach dem Verlassen eines Krankenhauses garantiert wird.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.